1
围绕文章主旨、阅读节奏与信息层次进行优化,让读者进入正文前就能快速理解主题重心与阅读价值。
最近去银行进行定期存款转存的朋友们,是否发现电子显示屏上的利率信息让你觉得有些不对劲?曾经到期的存单,如果选择转存同样期限的产品,竟然比几年前的利息减少近一半。这让许多习惯于将钱存放在银行的人感到困惑和不安,难道未来将难以从银行获得可观的利息收入?

根据央行发布的二季度报告,6月的定期存款加权平均利率仅为1.28%。依靠利息来弥补日常开支的时代,早已成为历史。从中可以观察到,国有六大银行的一年期定存利率普遍下滑至0.95%,而一些中小银行的利率则勉强维持在1.4%以上,这使得各家银行之间的利率差距拉开至接近一倍。
更令投资者大跌眼镜的是,市场上三年期定存的平均利率仅为1.683%,而五年期存款的利率反而下降到1.560%。过去“存期越长,利率越高”的传统观念现在已然不再适用。据悉,六大国有银行在2025年底前便已暂停发行五年期的大额存单,现在柜台上频频出现的结构性存款和养老储蓄等产品也逐渐取而代之。 rb88.vip
很多人其实早已感受到这种变化。在这两年里,存放在银行的收益愈加乏力。早年以4%以上的利率吸引存款的大额存单,现在的收益已跌下2%的门槛。纯债型理财产品的平均收益甚至降低到了1%以下,部分情况下甚至会频频徘徊在0.9%边缘。许多人曾寄希望于一年期定存能稳定在1.3%的底线,但到了2026年,这一底限也被现实击破,国有大行的一年期定存如今已低至0.95%。

造成这一系列利率下滑的原因究竟是什么?归根结底,是市场环境让银行有了“半推半就”的状态。监管层面不遗余力地引导存款利率走低,迫使银行不得不顺应潮流。与此同时,银行自身也面临着净息差和利润增速的双重压力,为了继续给实体经济提供利息优惠,降低存款成本变得更为迫切。
在这种内外部因素交织的影响下,银行存款收益的不断下降和存期利率的反转现象就显得尤为明显。从长远来看,利率仍有下行的空间。现在你所感受到的低利率,若干年后回头审视,或许仍会被认为是相对高位。无论资产多少,大家都需要及时调整自己的思维方式,而不应固守于往昔的理念。 rb88.vip
而手握丰厚资金的高净值人士早已对此洞若观火。在人口老龄化和少子化趋势的推动下,整体利率的长期走低已成为趋势。这些人会将资本分散配置于国内外各种资产,留出一部分流动资金存于国内以应对低利率环境,心态早已做好准备。作为银行争抢的大客户,他们享用的利率自然高于普通存款。这种低利率对他们的影响,远低于一般储户。

如今,低利率已然成为常态,市场各种不确定性也日益增多,最需要改变的便是将所有财富压注于单一资产的传统观念。过去,很多人习惯将资金放在银行存款或投资房产上,依靠市场红利实现稳健增值。然而,存款收益持续走低,房地产也早已失去其昔日的金融吸引力,单一资产的风险日益显露,个人财富在市场波动中面临贬值的风险。
因此,分散均衡的资产配置策略,已经不是高净值人士的特权,而是每位普通投资者必须掌握的基本技能。这里有一个适合普通人的基础配置框架:首先用低波动、稳健收益的固定收益类资产作为底仓,比如中短债基金和稳健型银行理财,确保本金安全并获得基本收益;接着,可以少量配置黄金,作为对地缘冲突、汇率波动和市场震荡风险的对冲;最后,根据个人的风险承受能力,适度配置一些权益类资产,借助股市的阶段性机会增厚整体收益,从而补充低利率时代固定收益资产收益的不足。 rb88.vip
记得一定要留出3到6个月的生活费作为备用金,以备紧急之需,避免因短期资金压力而被迫低价变现资产。这样的配置核心在于不依赖于单一赛道,不盲目猜测市场的涨跌,用长期持有的策略应对短期波动。
许多朋友辛苦存钱一辈子,却总是追逐短期热点,试图追求极致收益,结果却常常折腾到最后耗尽本金。在如今的低利率时代,投资的重点不再是追求快速高收益,而是首要守住本金,逐步实现稳定增值,对抗通货膨胀和风险。
我们需要放下对往年四五个百分点高收益的执念,避免为了追求高收益而盲目尝试高风险项目,安安心心回归投资本来应有的面貌。每类资产都有其优缺点,债券稳健但收益有限,黄金避险但短期波动大,权益类投资收益潜力大但风险也随之增加,房地产稳健但流动性差。 rb88.vip
只有将不同性质的资产相结合,优势互补,才能构建出自己的财富护城河,以应对低利率的长期大环境,实现家庭财富的平稳保值与增值。一些朋友可能会说,我明白分散配置的重要性,然而实在没有那么多可用资金。实际上,小资金也有适合的小资金运用之道。对于偏保守的投资者,特别是中老年群体,除了银行存款外,还可以考虑配置货币基金、现金管理类理财产品以及国债,这些产品的收益普遍高于持续下滑的银行存款,并且风险相差无几,非常适合稳健型投资者。
如果能够承受一定风险,投资经验较为丰富,长期持有也能承受的话,那么可以适度配置一些黄金。从当前形势看,黄金依然有上涨的空间。此外,A股或偏股型基金,也可以少量资金进行配置,若看好科技消费类股票,便可能在行业发展的过程中获得相应的收益。
这里有一个经典的标准普尔家庭资产配置模型,过去市场行情良好时,很多银行工作人员都会向客户推广,而当时大家普遍认为其过于谨慎,未曾放在心上。而如今在市场环境发生变化后,这一模型反倒值得认真参考并应用。模型告诫我们,理性的资产配置关乎个人财富的长远安全与增长。 rb88.vip
猜你爱看 大家还记得Arabella吗? 小时候穿着红色中国风小衣服,对着镜头唱中文歌、背唐诗和《三字经》;外公川普接受采访时,还曾把她叫到记者面前,让她现场用中文打招呼。 图片来自x@ivankatrump,版权属于原作者 如今再看到她,可能真的要认一下了。 9月24日, 15岁的Arabella跟着妈妈伊万卡一起出现在白宫。 她长发披肩,穿着一身奶油白色Self-Portrait造型;旁边的伊
【环球网报道】据日本《东京体育》9月26日报道,2026年日本爱知·名古屋亚运会期间,多国代表团及媒体人员等反映在住宿、交通等方面遇到问题,日本亚组委事务总长村手聪26日在接受记者采访时就此致歉。 据报道,村手聪称,虽然说导致问题的原因有很多,但亚组委有提供(优质)服务的责任,“我们对住宿、交通方面出现的失误表示歉意”。村手聪辩称,例如在交通方面,当出现需要改变原定时间表等情况时,由于接驳车司机劳
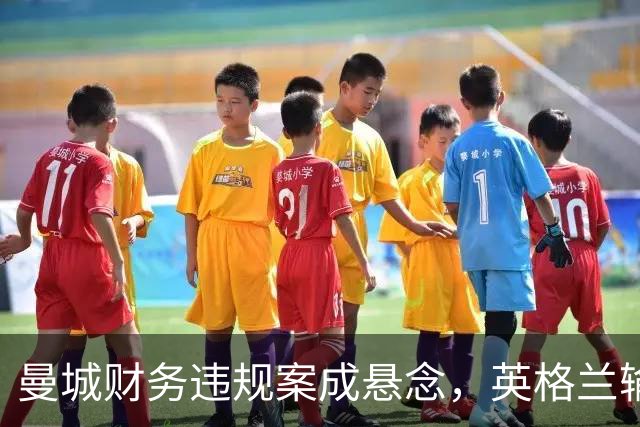
曼城115项财务违规,独立委员会裁定其中114项成立,消息在英国时间周四晚间炸开,周五英格兰就要踢西班牙。图赫尔赛后说了一句耐人寻味的话:“我个人没受影响,但我能想象曼城球员会受到影响”。凯恩更直接,承认队内“确实有过讨论”,紧接着补了一句“为英格兰效力时会把俱乐部的事放一边”。 但比赛画面不太支持这个说法。开场第2分钟,格伊后场带球被亚马尔抢断,西班牙闪电破门。第52分钟奥赖利后场传球直接送到奥
直播吧9月28日讯 开拓者举行新赛季媒体日,利拉德、莫兰特和阿夫迪亚进行合照。 上赛季,利拉德因伤休战,阿夫迪亚代表开拓者出战66场,场均24.2分(生涯新高)6.9板6.7助。 莫兰特代表灰熊仅出战20场,场均19.5分3.3板8.1助1断,今夏休赛期,灰熊将莫兰特交易至开拓者,换回杰拉米·格兰特和克里斯·穆雷。
因为国际比赛日到来,上周曼联大部分球员都像英超俱乐部惯例一样放假,但部分队员仍然前往卡林顿训练基地进行个人训练,卡洛斯·巴莱巴就是加练的球员之一。巴莱巴努力实现了提前康复,入选对阵富勒姆的比赛名单。他在克拉文农场球场并未获得出场机会,赛后将自己的球衣赠送给了一位小球迷。不过,曼联已经准备好让他首发出战热刺,为球队注入急需的活力,以扭转赛季初的艰难开局。 巴莱巴还没有为曼联踢过一场比赛,但他已经承担